


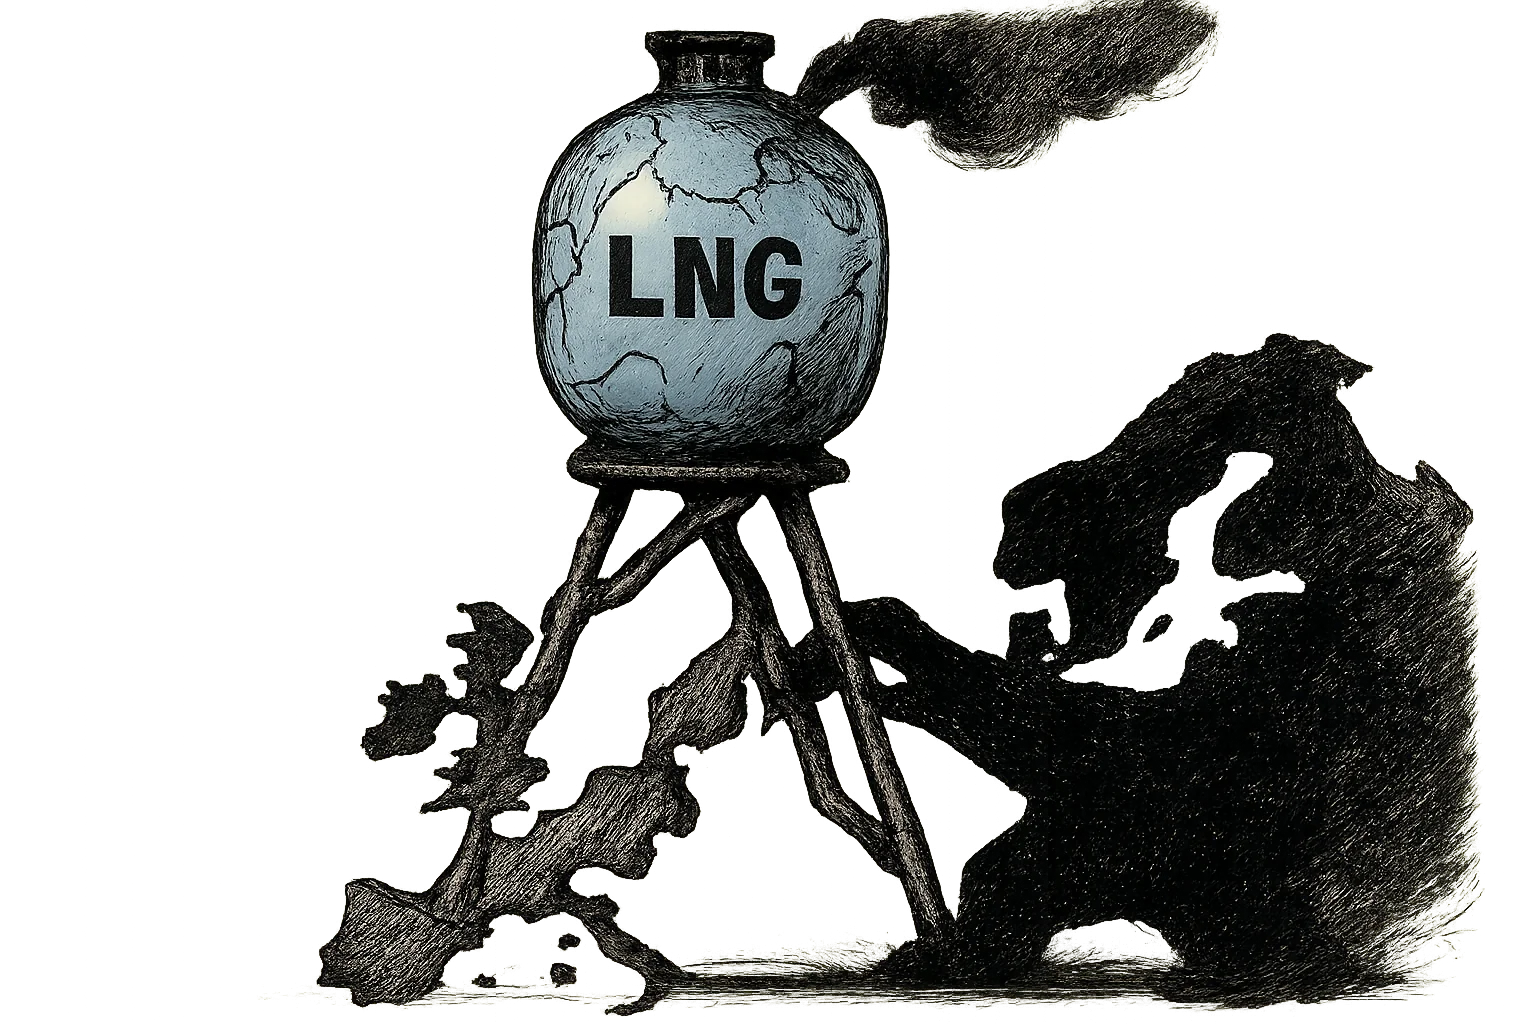
Recorde nas importações de GNL russo na véspera do embargo europeu
Nos primeiros seis meses de 2026, a União Europeia importou cerca de 9,9 milhões de toneladas de gás natural liquefeito (GNL) do projeto Yamal, na Rússia, um aumento de 18% em relação ao mesmo período do ano anterior, segundo dados da empresa de análise Kpler. Essa quantidade representa quase toda a produção disponível da planta localizada no Ártico russo, evidenciando uma dependência persistente do gás russo mesmo diante do anúncio do embargo total a partir de 1º de janeiro de 2027.
O valor estimado dessas importações atinge aproximadamente seis bilhões de euros. França, Bélgica e Espanha lideram como principais importadores, com o porto belga de Zeebrugge desempenhando papel estratégico na logística, redistribuindo o GNL russo para outros países europeus, incluindo a Alemanha, que depende em grande parte desse corredor para suprir cerca de 40% de seu consumo de gás.
Armazenamento e riscos para o abastecimento alemão
A Alemanha enfrenta um cenário preocupante com seus estoques de gás natural atualmente preenchidos em apenas 44%, um nível inferior à média histórica para o período, que costuma estar em torno de 60%. A situação é agravada pela estratégia econômica dos operadores de armazenamento, que tradicionalmente compram gás a preços mais baixos no verão para revender no inverno. A recente alta dos preços, impulsionada por tensões no Golfo de Omã, altera essa dinâmica, tornando o armazenamento menos atraente financeiramente e ameaçando a segurança do abastecimento para o próximo inverno.
O sindicato dos operadores de armazenamento, INES, projeta que o nível máximo alcançável antes do início da temporada de aquecimento será de 76%, insuficiente para garantir a estabilidade em um inverno rigoroso. Em cenários de frio extremo, a Alemanha poderia enfrentar um déficit diário de até duas terawatts-hora, equivalente a 40% do consumo diário, com a indústria sendo a mais vulnerável a cortes, dado seu elevado consumo energético.
Medidas estratégicas e debate sobre o futuro do gás na Alemanha
Em resposta, o governo alemão planeja criar uma reserva estratégica de gás natural com capacidade para 24 terawatts-hora, cerca de 10% da capacidade total dos armazenamentos nacionais. O custo estimado é de 1,5 bilhão de euros, financiado por um adicional tarifário no preço do gás, com legislação prevista para vigorar a partir de janeiro de 2027.
Contudo, essa medida não resolve o problema estrutural do aumento da demanda por gás natural, especialmente diante do desligamento progressivo das usinas a carvão. A Agência Federal de Redes da Alemanha estima que entre 22.400 e 35.500 megawatts de capacidade adicional de usinas controláveis serão necessários até 2035 para garantir a segurança do fornecimento elétrico, o que pode elevar o consumo anual de gás em até 15 bilhões de metros cúbicos, um acréscimo significativo frente aos 85 bilhões consumidos em 2025.
Esse contexto reacende o debate sobre a exploração do gás de xisto por fraturamento hidráulico (fracking). A ministra da Economia, Katharina Reiche, manifestou abertura para reavaliar a proibição vigente, apoiada por um estudo técnico que indica reservas potencialmente exploráveis de cerca de 1000 bilhões de metros cúbicos, com riscos ambientais considerados gerenciáveis. A posição política, entretanto, permanece dividida, com resistência especialmente do Partido Social-Democrata.
Impactos regulatórios e perspectivas para o mercado europeu de gás
Além dos desafios internos, a entrada em vigor da regulamentação europeia sobre emissões de metano, prevista para janeiro de 2027, exigirá comprovação rigorosa por parte dos importadores quanto à conformidade ambiental na produção e transporte do gás, inclusive fora da União Europeia. Grandes empresas do setor alertam para possíveis restrições na oferta global, o que pode agravar a pressão sobre o mercado europeu já tensionado.
O conjunto dessas variáveis aponta para um período de estresse energético na Europa, particularmente na Alemanha, onde a transição para fontes renováveis e a redução da dependência do gás russo coincidem com limitações de armazenamento e incertezas regulatórias. Para o Brasil e outras economias emergentes, este cenário reforça a importância de diversificar parcerias comerciais, ampliar a produção sustentável de energia e posicionar-se estrategicamente no contexto global de mudanças na matriz energética e nas cadeias de abastecimento.
Related Analysis
Fonte:
FOCUS online
Você pode se dar ao luxo de não entrar no mercado alemão? Fale conosco. Vamos ajudar você a ter sucesso na Alemanha.
Fale conosco →